
01.10.2026
Die Warnsignale hinter der Widerstandsfähigkeit der deutschen Verbraucher
Auf den ersten Blick zeigen sich die deutschen Verbraucher trotz anhaltender wirtschaftlicher Unsicherheiten bemerkenswert widerstandsfähig. Der aktuelle European Consumer Payment Report (ECPR) von Intrum mit Fokus auf Deutschland zeigt, dass die meisten Verbraucher zuversichtlich sind, ihre Grundbedürfnisse finanzieren und für ihre Familien sorgen zu können. Zudem legen knapp zwei Drittel monatlich Geld für einen Notgroschen zurück.
Die wichtigsten Punkte des Artikels
- Viele deutsche Verbraucher fühlen sich finanziell sicher, obwohl die Kreditaufnahme und Zahlungsverzüge zunehmen.
- Vorübergehende Bewältigungsstrategien können schnell zu Anzeichen tieferliegender finanzieller Schwierigkeiten werden.
- Unternehmen, die Veränderungen im Zahlungsverhalten frühzeitig erkennen, können eingreifen, bevor Probleme eskalieren.
- Personalisierte Kommunikation, Flexibilität und Technologie können dazu beitragen, dass die Kunden engagiert bleiben.
Hinter diesen positiven Kennzahlen verbergen sich jedoch erste Anzeichen finanzieller Belastung. 71 Prozent der befragten Verbraucher hat in den vergangenen sechs Monaten Geld geliehen oder eine Kreditkarte genutzt, um Rechnungen zu bezahlen. Gleichzeitig steigt die Zahl verspäteter Zahlungen wieder stark an.
Darüber hinaus zeigen sich deutliche Verhaltensunterschiede zwischen verschiedenen Verbrauchergruppen, die bestehende finanzielle Schwierigkeiten weiter verschärfen könnten. Personen mit besonders schwacher finanzieller Situation neigen deutlich häufiger dazu, sich nicht mit ihren eigenen Finanzen auseinander zu setzen und vermeiden den Kontakt zu Gläubigern.
Diese Warnsignale treten zu einer Zeit auf, in der deutsche Haushalte weiterhin unter steigenden Preisen leiden: Für August 2026 wurde die Inflation in der Eurozone auf 3,3 Prozent prognostiziert, nach 2,9 Prozent im Juli. Zudem erhöhte die Europäische Zentralbank im September 2026 die Leitzinsen um 25 Basispunkte auf 2,50 Prozent und verwies dabei unter anderem auf den anhaltenden Konflikt im Nahen Osten.
Unternehmen müssen daher zunehmend finanzielle Schwierigkeiten erkennen, bevor daraus nachhaltige Zahlungsprobleme entstehen, insbesondere weil die Verbraucher, die Unterstützung am dringendsten benötigen, oft am schwersten erreichbar sind.
Vermeintliche Stabilität verdeckt zunehmenden finanziellen Druck
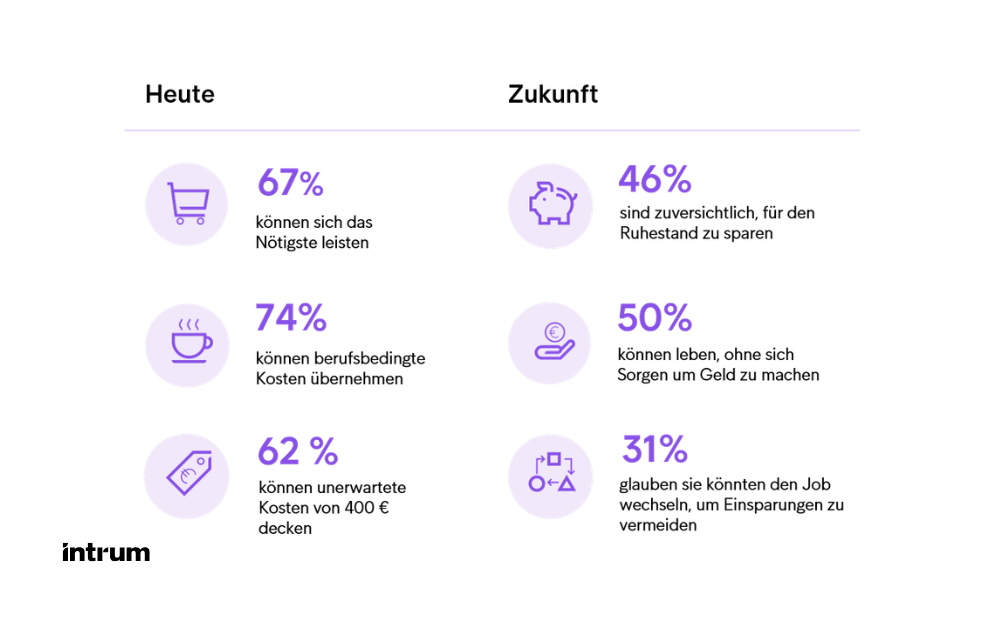
Mehreren Indikatoren zeigen, dass sich deutsche Verbraucher weiterhin in einer soliden finanziellen Lage befinden. Die Mehrheit (67 Prozent) gibt an, die Kosten für grundlegende Ausgaben wie Lebensmittel und Energie sicher tragen zu können. 56 Prozent sind überzeugt, ihre Familie ausreichend versorgen zu können, und 57 Prozent sparen jeden Monat Geld für Notfälle.
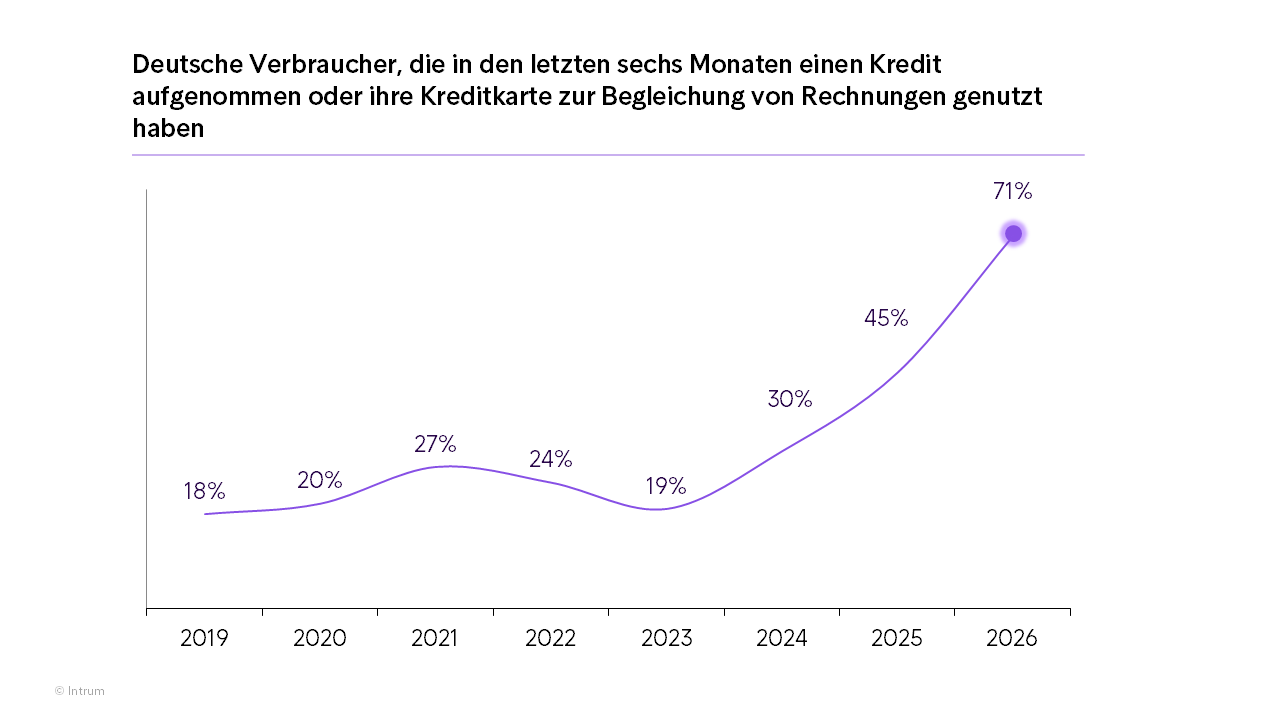
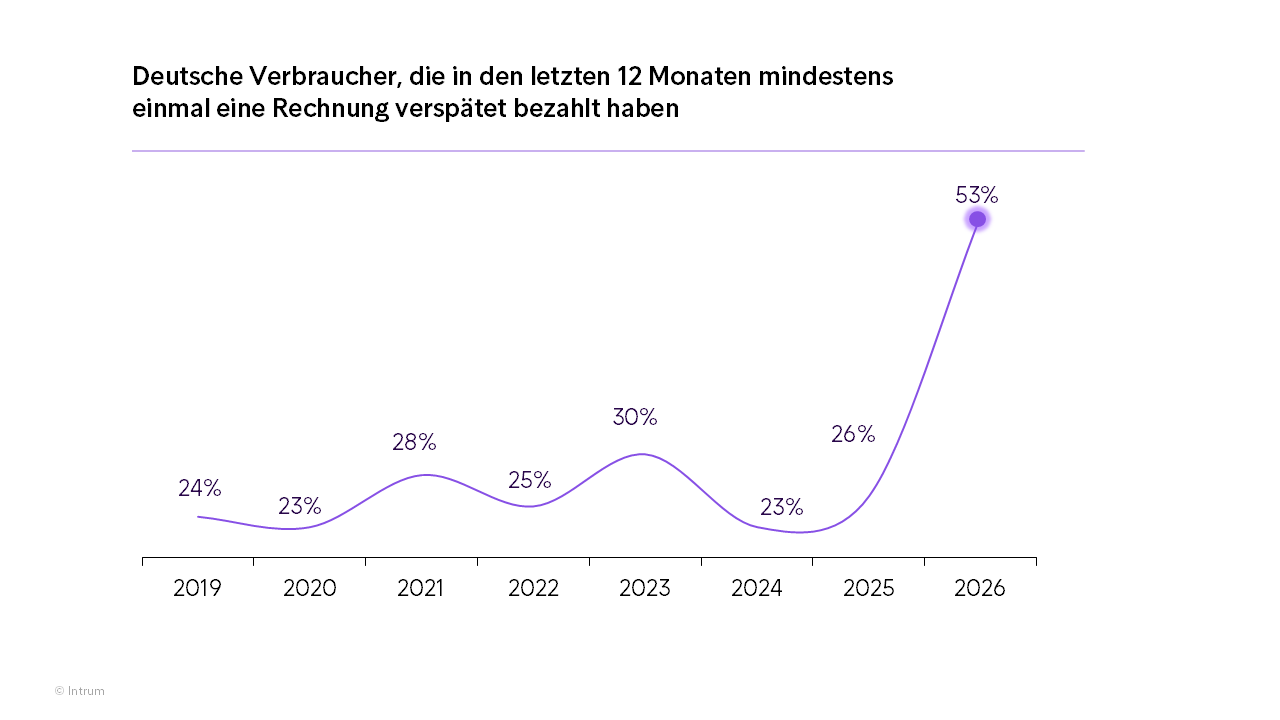
Diese Zuversicht spiegelt sich jedoch nicht in allen Kennzahlen zur finanziellen Gesundheit wider. Mehr als zwei Drittel (71 Prozent) hat innerhalb der letzten sechs Monate Geld geliehen oder eine Kreditkarte genutzt, um Rechnungen zu begleichen. Das ist der höchste Wert seit 2019. Gleichzeitig geben 53 Prozent der befragten deutschen Verbraucher an, innerhalb der letzten zwölf Monate mindestens eine Rechnung nicht fristgerecht bezahlt zu haben. Im Jahr 2025 lag dieser Anteil noch bei 26 Prozent.
Der europäische Durchschnitt zeigt zudem erhebliche Unterschiede zwischen den Ländern auf. Während in Deutschland 53 Prozent der Verbraucher mindestens eine Rechnung nicht fristgerecht gezahlt zu haben, lag dieser Wert in den Niederlanden lediglich bei 11 Prozent lag. Zwar sticht Deutschland damit deutlich hervor, doch die hohe Quote ist vor allem darauf zurückzuführen, dass viele Verbraucher zwei bis vier Rechnungen verspätet begleichen und nicht auf eine dauerhafte Zahlungsunfähigkeit.
Insgesamt zeichnet sich dadurch ein differenzierteres Bild der finanziellen Widerstandsfähigkeit deutschen Verbraucher ab. Gelegentliche Kreditaufnahmen oder vereinzelte verspätete Zahlungen bedeuten nicht zwangsläufig finanzielle Notlagen. Der Anstieg beider Kennzahlen zeigt jedoch, dass Zuversicht allein kein vollständiges Bild der finanziellen Situation liefert.
Intrum Money Management Index
Der Money Management Index von Intrum kombiniert Daten zu Kreditaufnahme, Zahlungsverhalten, Verschuldung und finanzieller Zuversicht, um die finanzielle Gesundheit europäischer Verbraucher umfassender zu bewerten. Daraus ergeben sich drei Gruppen:
- „Fragil“ (31 Prozent der Befragten): Verbraucher mit der schwächsten finanziellen Situation.
- „Resilient“ (17 Prozent): Verbraucher mit der stärksten finanziellen Stabilität.
- „Bewältigung“ (51 Prozent): Die Mehrheit der Verbraucher, die ihre finanzielle Situation bewältigt, jedoch nicht uneingeschränkt stabil ist.
Diese Einteilung liefert wichtige Einblicke in die unterschiedlichen Reaktionsmuster von Verbrauchern unter finanziellem Druck.
Finanzieller Druck führt zu Vermeidungsverhalten
Viele Faktoren wie hohe Lebenshaltungskosten oder stagnierende Einkommen liegen außerhalb des Einflussbereichs der Verbraucher. Finanzielle Belastung ist jedoch nicht ausschließlich eine Frage der Bezahlbarkeit.
55 Prozent der Verbraucher, die Schwierigkeiten haben, Schulden zurückzuzahlen, gibt an, finanzielle Themen bewusst zu vermeiden, weil die Auseinandersetzung mit ihrer finanziellen Situation Ängste auslöst. Unter den Millennials steigt dieser Anteil auf 62 Prozent, während er bei der Generation Z 0 Prozent beträgt. Die besonderen finanziellen Herausforderungen der Millennials könnten hierfür eine Erklärung liefern: Sie mussten in den vergangenen zwei Jahrzehnten mehrere wirtschaftliche Krisen sowie stark steigende Immobilienpreise bewältigen.
Besonders deutlich wird die Kluft zwischen finanziell stabilen und finanziell fragilen Verbrauchern. Die Untersuchung zeigt, dass Menschen mit schlechter finanzieller Gesundheit wesentlich häufiger den Kontakt zu ihren Finanzen vermeiden.
48 Prozent sind geneigt, ihre Konto- oder Kreditkartenabrechnungen nicht zu prüfen.
34 Prozent sind geneigt, Nachrichten oder Anrufe von Gläubigern zu ignorieren.
9 Prozent sind geneigt, Briefe oder E-Mails mit Rechnungen erst verspätet zu öffnen.
Für Unternehmen stellt dies eine grundlegende Herausforderung dar: Ausgerechnet die Verbraucher, die finanzielle Unterstützung am dringendsten benötigen, sind oft am schwierigsten zu erreichen. Viele traditionelle Mahn- und Inkassoprozesse setzen voraus, dass Verbraucher auf Erinnerungen reagieren oder selbst aktiv Hilfe suchen. Die Ergebnisse verdeutlichen daher, wie wichtig es ist, finanzielle Verwundbarkeit frühzeitig zu erkennen und rechtzeitig Gegenmaßnahmen einzuleiten. Andernfalls können zunächst überschaubare Probleme zu einer dauerhaften finanziellen Belastungsspirale werden.
Frühzeitiges Handeln ist entscheidend
Da finanziell belastete Verbraucher häufig Vermeidungsverhalten zeigen, müssen Unternehmen frühzeitig Anzeichen finanzieller Schwierigkeiten erkennen und proaktiv handeln. Voraussetzung dafür ist eine genaue Beobachtung von Veränderungen im Zahlungsverhalten sowie weiterer Frühwarnindikatoren. Moderne Technologien können dabei helfen, Muster zu identifizieren, die andernfalls unbemerkt bleiben würden.
Sind erste Anzeichen finanzieller Verwundbarkeit erkannt, müssen Unternehmen die Ursachen verstehen und ihre Maßnahmen gezielt darauf abstimmen. Verbraucher, die eine Zahlung schlicht vergessen haben, profitieren möglicherweise von automatisierten Zahlungserinnerungen. Personen mit vorübergehenden Liquiditätsengpässen benötigen dagegen eher flexible Zahlungsoptionen. Bei finanziell besonders belasteten Verbrauchern, die den Kontakt vermeiden, sind oftmals frühere und individuellere Kommunikationsmaßnahmen erforderlich.
Auch die Art der Unterstützung spielt eine entscheidende Rolle. Die Anpassung von Häufigkeit, Tonalität und Kommunikationskanal kann Unternehmen dabei helfen, den Zugang zu vulnerablen Verbrauchergruppen wiederherzustellen. Künstliche Intelligenz kann hierbei wertvolle Unterstützung leisten, indem sie niedrigschwellige und wertungsfreie Hilfestellung bietet, während komplexere Fälle weiterhin von Mitarbeitenden betreut werden.
Eine stärkere Grundlage für finanzielle Resilienz
Deutsche Verbraucher haben in den vergangenen Jahren unter schwierigen wirtschaftlichen Rahmenbedingungen eine bemerkenswerte Widerstandsfähigkeit bewiesen. Der European Consumer Payment Report 2026 zeigt jedoch deutlich, warum Zuversicht allein nicht ausreicht, um die finanzielle Gesundheit umfassend zu bewerten. Die zunehmende Kreditaufnahme und steigende Zahl verspäteter Zahlungen verdeutlichen den anhaltenden Druck. Gleichzeitig weist der Money Management Index auf besorgniserregende Vermeidungsstrategien bei besonders gefährdeten Verbrauchergruppen hin.
Wer erst handelt, wenn Verbraucher zahlungsunfähig werden oder aktiv um Hilfe bitten, greift möglicherweise zu spät ein. Unternehmen sollten stattdessen frühzeitig Warnsignale erkennen und ihre Maßnahmen an den individuellen Bedürfnissen der Betroffenen ausrichten. Moderne Technologien können diese Prozesse vereinfachen und den Zugang zu Unterstützung erleichtern.
Darüber hinaus spricht auch die betriebswirtschaftliche Perspektive für ein frühzeitiges Eingreifen. Der European Payment Report 2026 für Deutschland von Intrum zeigt, dass der Anteil verspätet eingehender Umsätze inzwischen ein kritisches Niveau erreicht hat. Viele Unternehmen verfehlen ihre Wachstumsziele aufgrund verzögerter Zahlungen. Werden diese Entwicklungen nicht adressiert, könnten sie die Liquidität zahlreicher Unternehmen zusätzlich belasten.
Angesichts des anhaltenden finanziellen Drucks auf deutsche Verbraucher bedeutet echte Resilienz daher weit mehr als reine Zahlungsfähigkeit. Entscheidend ist das Verständnis dafür, wie Menschen auf finanzielle Herausforderungen reagieren. Nur so lassen sich vorübergehende Schwierigkeiten davon abhalten, sich zu langfristigen finanziellen Problemen zu entwickeln.

